Ở công ty may, một sản phẩm hoàn chỉnh phải đi qua rất nhiều công đoạn — cắt, may thân, may tay, ráp, hoàn thiện, đóng gói — mỗi công đoạn lại có một đơn giá khác nhau. Cùng một công nhân, trong cùng một ca, có thể vừa may cổ áo sơ mi vừa hỗ trợ đóng nút, mỗi việc một...
Cuối tháng, kế toán tiền lương của không ít nhà máy vẫn phải ngồi cộng tay giờ vào – giờ ra cho khối văn phòng, bảo trì, QC, kho vận — những vị trí không chấm sản lượng trực tiếp nên không thể áp công thức lương khoán như công nhân dây chuyền. Việc tính lương...
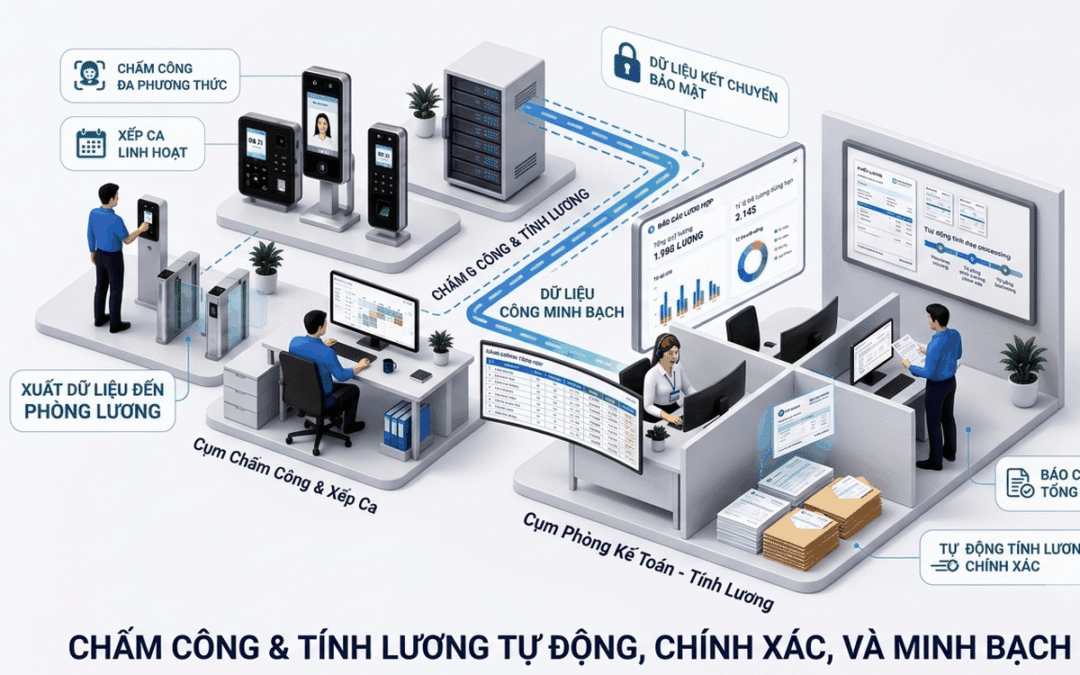
Một doanh nghiệp sản xuất 800 lao động, mỗi tháng đến kỳ chốt lương là kế toán tiền lương phải làm việc xuyên đêm, đối chiếu bảng công từ 5 xưởng, xử lý hàng chục khiếu nại về lương tăng ca — chỉ vì quy trình tính lương vẫn đang chạy qua nhiều bước rời rạc, thủ công...
Một xưởng may 800 công nhân bước vào mùa cao điểm đơn hàng cuối năm, mỗi tháng phát sinh hàng nghìn giờ tăng ca trải đều qua ngày thường, ngày nghỉ hằng tuần và cả ngày lễ Tết — chỉ cần bộ phận tiền lương áp nhầm hệ số 200% thay vì 300% cho đúng một ca làm việc ngày...
Hai công nhân cùng đứng một chuyền, cùng số ngày công, nhưng một người vào nghề 8 năm và một người mới thử việc 3 tháng. Nếu bảng lương của họ giống hệt nhau, doanh nghiệp sẽ mất người thợ giỏi trước khi kịp nhận ra vấn đề. Hệ số lương công nhân trực tiếp sản xuất...
Mỗi kỳ chốt lương, không ít doanh nghiệp sản xuất rơi vào cùng một vòng lặp: kế toán tiền lương làm việc tới nửa đêm, phòng nhân sự truy ngược từng dòng công lệch, giám đốc thì chỉ nhận được bảng lương vào phút chót mà không có cách nào kiểm tra. Đến một ngưỡng nào...